正态分布的定义
若随机变量 X 的分布密度是
n(x;μ,σ)=2πσ1exp(−2σ21(x−μ)2),−∞<x<∞
则称 X 服从正态分布,并记作 X∼N(μ,σ2)。
其中,exp(x) 是一个指数函数:
exp(x)=ex
当 μ=0,σ=1 时, 相应的分布 N(0,1) 叫做标准正态分布。常用 Z 表示服从标准正态分布的随机变量。
正态分布的性质
性质1 基本性质
n(x;μ,σ) 的图形如下图所示:
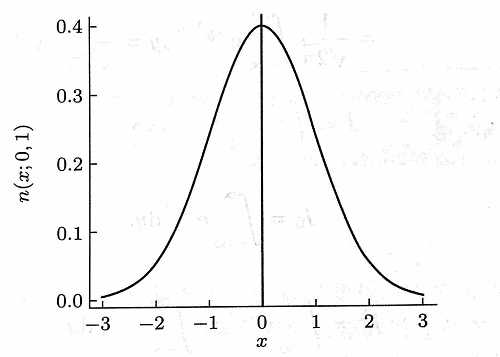
这个图有这些性质:
- 只有一个峰,峰值在 x=μ 处。这是因为函数 e−x2 在 x=0 处达到最大,故 n(x;μ,σ) 在 x=μ 处达到最大,从而它的众数的 μ;
- 图形关于直线 “x=μ”对称;
- 图形无论向左或向右延伸,都愈来愈接近横轴,但是不会与横轴相交,即以横轴为渐近线;
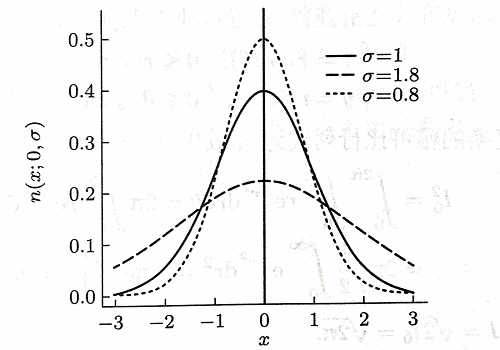
- 参数 σ 决定了 n(x;μ,σ) 图形的形状,σ 越大,图形越分散;σ 越小,图形越集中,如下图:
- 用 φ(x) 记 n(x;0,1),则
φ′(x)φ′′(x)=−xφ(x)=(x2−1)φ(x)
φ′′(x)=0 有两个解 x=±1,即 x=±1 处有两个拐点。一般地,n(x;μ,σ) 在 x=μ±σ 处有两个拐点。
性质2 一般正态分布转化标准正态分布
若 X∼N(μ,σ2),则 Z=(X−μ)/σ∼N(0,1)。反之,若 Z∼N(0,1),则 X=μ+σZ∼N(μ,σ2)。
这个性质让我们总可以把一般的正态分布通过线性变换成标准正态分布。
性质3
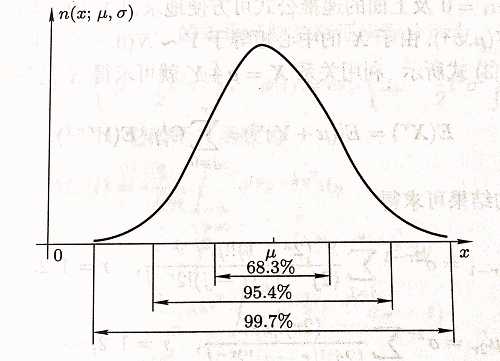
若 X∼N(μ,σ2),则
P(−σ<X−μ<σ)=68.3%P(−2σ<X−μ<2σ)=95.4%P(−3σ<X−μ<3σ)=99.7%
正态分布概率计算
计算步骤:
- 确定分布与范围
a) 如果不知道均值和标准差,先求出均值(μ)和标准差(σ),然后才能求出概率
b) 弄清楚要计算的概率是哪一部分的面积
- 使用标准分算法,Z=(X−μ)/σ 将普通正态分布的概率分布范围转化为标准正态分布 N∼(0,1) 的范围。
- 转化为标准正态分布后,可以直接查标准正态分布概率表查找概率然后计算。
查表方法:
最左侧列查看 Z 到小数点后第一位,顶部行查看对应 Z 的小数点后第二位,然后找到对应的值。
0 条评论
来做第一个留言的人吧!